Durante décadas, la imagen popular del inversionista en bolsa era la de alguien que estudiaba balances contables, analizaba ratios financieros, seguía las noticias de cada empresa y tomaba decisiones individuales sobre qué acciones comprar y cuáles evitar. Esta imagen no era completamente falsa: existía un segmento de inversionistas que operaba exactamente así, y algunos lo hacían con resultados notables. Pero representaba una minoría, y la barrera de conocimiento, tiempo y capital que implicaba mantenía a la mayoría de la población al margen de los mercados financieros.
Esa imagen ha quedado obsoleta. El panorama de la inversión en 2026 ofrece un conjunto de alternativas que permiten acceder a los mercados, construir patrimonio de forma diversificada y obtener exposición a prácticamente cualquier segmento de la economía global sin necesidad de seleccionar empresas individuales, sin requerir conocimientos de análisis fundamental y sin dedicar horas semanales a la gestión activa de una cartera.
Estas alternativas no son simplificaciones para inversionistas poco sofisticados. Son, en muchos casos, las estrategias que la evidencia empírica respalda con mayor solidez para la construcción de riqueza a largo plazo.
El punto de partida que lo cambió todo
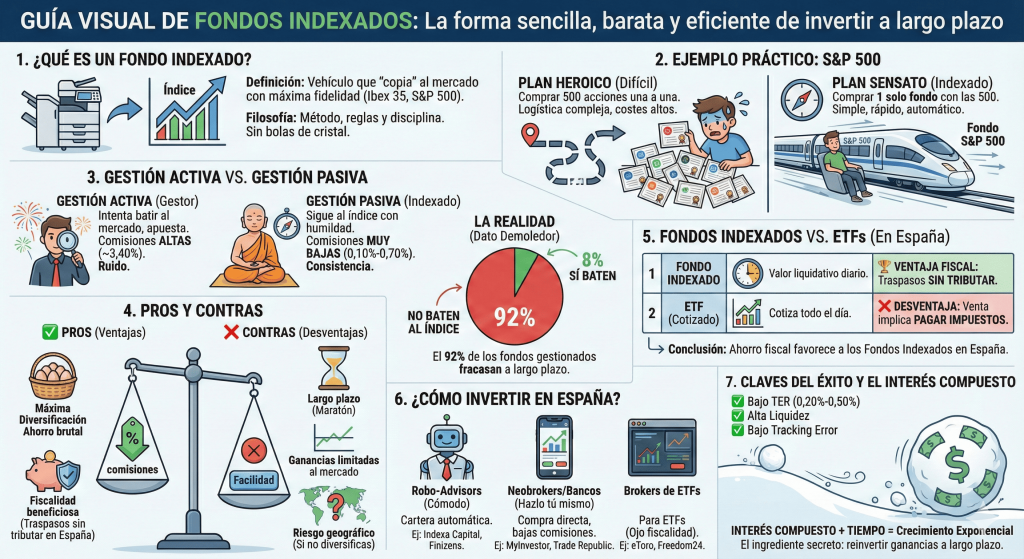
La revolución de la inversión sin selección de empresas comenzó con una idea conceptualmente simple pero radicalmente disruptiva: en lugar de intentar seleccionar las empresas ganadoras dentro de un mercado, comprar el mercado completo. Esta idea, desarrollada académicamente por Eugene Fama y llevada a la práctica por John Bogle con la creación del primer fondo indexado para inversionistas individuales en 1976, tardó décadas en ganar aceptación masiva pero ha terminado transformando la industria de gestión de activos de forma irreversible.
La lógica detrás de la inversión indexada es tanto teórica como empírica. Teóricamente, si los mercados incorporan la información disponible de forma eficiente, la selección activa de empresas no debería producir rendimientos superiores de forma consistente después de costos. Empíricamente, décadas de datos han confirmado que la gran mayoría de los gestores activos no supera a sus índices de referencia en períodos de diez o más años, especialmente después de descontar las comisiones de gestión.
Los fondos indexados, que replican mecánicamente la composición de un índice de mercado sin intentar superarlo, ofrecen al inversionista los rendimientos del mercado menos unas comisiones mínimas. Esta simplicidad aparente esconde una sofisticación real: al comprar el índice, el inversionista se beneficia automáticamente de la capacidad colectiva de millones de participantes del mercado para procesar información y valorar activos, sin necesidad de desarrollar esa capacidad de forma individual.
La inversión temática
Una evolución más reciente de la inversión sin selección individual de empresas es la inversión temática. En lugar de replicar un índice de mercado amplio, los vehículos de inversión temática concentran su exposición en una tendencia o megatendencia específica, la transición energética, la inteligencia artificial, el envejecimiento poblacional, la ciberseguridad, sin apostar por ninguna empresa concreta como ganadora definitiva de esa tendencia.
Esta aproximación reconoce que identificar la tendencia correcta es significativamente más fácil que identificar qué empresa capturará la mayor parte del valor generado por esa tendencia. La historia de los mercados está llena de sectores que transformaron la economía pero donde las empresas dominantes al inicio del ciclo fueron reemplazadas por competidores que ni existían cuando la tendencia comenzó. Invertir en la tendencia en lugar de en la empresa permite capturar el crecimiento del sector sin depender de que la apuesta individual resulte correcta.
La inversión factorial
La inversión factorial representa una sofisticación adicional sobre la indexación tradicional que permite al inversionista acceder a fuentes de rendimiento específicas sin seleccionar empresas. Los factores, valor, calidad, momentum, baja volatilidad, tamaño, son características de los activos que históricamente han estado asociadas a rendimientos superiores ajustados por riesgo en horizontes temporales largos.
Un fondo de factor valor, por ejemplo, invierte sistemáticamente en las empresas que presentan métricas de valoración más atractivas dentro de un universo definido, sin que ningún gestor decida empresa por empresa cuáles incluir. La selección es mecánica, basada en criterios cuantitativos predefinidos, lo que elimina los sesgos emocionales y cognitivos que afectan a los gestores activos y produce carteras con características de riesgo y rendimiento distintas a las del mercado amplio.
La combinación de múltiples factores en una misma cartera, conocida como inversión multifactor, permite además diversificar entre fuentes de rendimiento que no están perfectamente correlacionadas entre sí, produciendo una reducción de la volatilidad sin sacrificar necesariamente el rendimiento esperado.
La inversión por objetivos
Una de las aproximaciones más interesantes que ha ganado tracción en los últimos años es la inversión estructurada por objetivos financieros concretos en lugar de por clases de activos. En lugar de preguntarse qué cartera construir, el inversionista define primero qué objetivos quiere alcanzar, retiro a los sesenta y cinco, compra de vivienda en diez años, educación universitaria de los hijos, y la plataforma o el vehículo de inversión construye automáticamente la estrategia más adecuada para cada objetivo, ajustando la distribución de activos en función del horizonte temporal y la tolerancia al riesgo asociada a cada meta específica.
Esta aproximación tiene la virtud de conectar las decisiones de inversión con la vida real del inversionista de una forma que la gestión tradicional de carteras raramente logra. También elimina uno de los errores más comunes: aplicar el mismo perfil de riesgo a todos los objetivos financieros independientemente de cuándo se necesitará el dinero. Un capital destinado al retiro dentro de treinta años puede tolerar mucha más volatilidad que uno destinado a la compra de una vivienda en tres años, y la inversión por objetivos reconoce y gestiona esta diferencia de forma sistemática.
Convergencia hacia la simplicidad con sofisticación
Lo que une a todas estas nuevas formas de invertir sin seleccionar empresas es una convergencia hacia un principio que los fondos indexados establecieron hace décadas y que la evidencia continúa confirmando: la sofisticación real en la inversión no está en la complejidad de las decisiones individuales sino en el diseño inteligente de un sistema que funcione de forma consistente a lo largo del tiempo sin depender de la capacidad de nadie para predecir el futuro.
Esta convergencia tiene consecuencias profundas para la industria financiera. La selección individual de empresas, que durante décadas fue el núcleo de la propuesta de valor de gestores, analistas y asesores, está siendo desplazada por estrategias sistemáticas que ofrecen resultados comparables o superiores con menor costo, mayor transparencia y menor dependencia del talento individual de cualquier gestor concreto.
Para el inversionista individual, esta evolución es una noticia extraordinariamente positiva. Nunca antes había sido tan accesible, tan económico y tan evidentemente respaldado por la evidencia el construir una cartera diversificada y bien estructurada sin necesidad de convertirse en experto en análisis de empresas. La pregunta ya no es si se puede invertir sin seleccionar acciones individuales. La pregunta es si tiene sentido no hacerlo.